Domain kredite-und-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
kredite-und-finanzierungen.de um.
Sind Sie am Kauf der Domain
kredite-und-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredite-und-finanzierungen.de kaufen?
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
Wie kann man die verschiedenen Arten von Sicherheiten nutzen, um Kredite und Finanzierungen abzusichern?
Man kann verschiedene Arten von Sicherheiten wie Immobilien, Fahrzeuge oder Wertpapiere verwenden, um Kredite und Finanzierungen abzusichern. Diese Sicherheiten dienen als Garantie für den Kreditgeber, falls der Kreditnehmer die Rückzahlung nicht leisten kann. Je höher der Wert der Sicherheit, desto günstiger sind in der Regel die Konditionen des Kredits. **

Ähnliche Suchbegriffe für DBC
Top-Angebote
Produkte zum Begriff DBC:
-
Gesellschaftsrecht, Finanzierung und UnternehmensnachfolgeGesellschaftsrecht, Finanzierung und Unternehmensnachfolge , Zum Werk Das Handbuch ist ganz auf die gesellschaftsrechtliche Beratung von Unternehmen und deren Inhabern ausgerichtet. Innerhalb der vier Hauptteile: Einleitung: Vertragsverhandlung und -gestaltung für Gesellschaften und Gesellschafter Gründung der Gesellschaft Wachstum der Gesellschaft Unternehmensnachfolge und -verkauf sind folgende Themen ausführlich behandelt: Vertragsverhandlung und -gestaltung im Gesellschaftsrecht Vernetzung der Gesellschaftsverträge mit privaten Verträgen Wahl der Rechtsform (einschließlich ausländische Rechtsformen) GmbH und GmbH & Co. KG Aktiengesellschaft SE Stimmbindungs-, Pool- und Konsortialverträge Finanzierung des Wachstums Private Equity Tochtergesellschaften (auch im Ausland) -Errichtung und Erwerb, Haftung, Steuerung und Kontrolle Wechsel der Rechtsform Mitbestimmung Corporate Compliance Zusammenarbeit mit anderen Unternehmen Übernahme anderer Unternehmen Unternehmertestament Unternehmensverkauf Unternehmensnachfolge. Im Anhang finden sich Musterverträge für unterschiedliche Gestaltungen. Zahlreiche hervorgehobene Musterklauseln für die Vertragsgestaltung und viele praktische Beispiele runden die Darstellung ab. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick eingehende Erläuterungen mit vielen Mustern von erfahrenen Praktikern Zur Neuauflage Die 3. Auflage bringt das Werk auf den aktuellen Stand von Rechtsprechung und Gesetzgebung. Alle in der ablaufenden Legislaturperiode beschlossenen Neuerungen sind berücksichtigt. Insbesondere das 2024 in Kraft tretende MoPeG ist bereits in den Blick genommen. Teile sind erweitert, wobei insbesondere der zunehmenden Internationalisierung Rechnung getragen wurde. Zielgruppe Für Fachanwältinnen und Fachanwälte für Gesellschaftsrecht, Unternehmensberatungen, Mitglieder der Geschäftsleitung und des Unternehmensvorstands, Geschäftsführerinnen und Geschäftsführer sowie Steuerberatung und Notariat. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220902, Produktform: Leinen, Redaktion: Hamann, Hartmut~Sigle, Axel~Grub, Maximilian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1037, Abbildungen: Mit Freischaltcode zum Download der Muster und Formulare (ohne Anmerkungen), Keyword: Gesellschaft; Vertragsgestaltung; Gesellschaftsgründung; GmbH; Rechtsformwahl; Gesellschaftsvertrag; Gesellschafter; MoPeG, Fachschema: Gesellschaftsrecht~Vertragsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXV, Seitenanzahl: 1002, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 244, Breite: 173, Höhe: 62, Gewicht: 1866, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406624278 9783406570001, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 468700169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
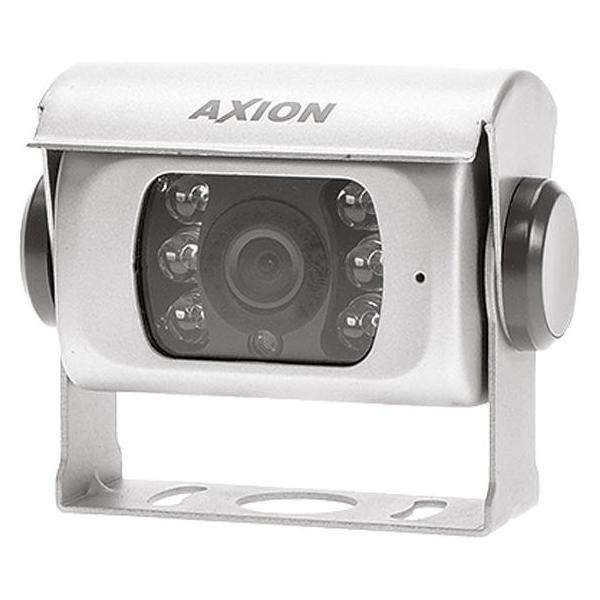
DBC 114282BLDBC 114282BL RÜCKFAHRKAMERA FÜR FIAT DUCATO, PEUGEOT BOXER, CITROEN JUMPER Rückfahrkamera integriert in speziell entwickelter Bremslichtkonsole zur Montage an Fiat Ducato (auch neuer Ducato ab 2014), Peugeot Boxer und Citroen Jumper ab Baujahr 09/2006.247,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Sicherheiten, die Unternehmen verwenden können, um Kredite und Finanzierungen abzusichern?
Die verschiedenen Arten von Sicherheiten, die Unternehmen verwenden können, um Kredite und Finanzierungen abzusichern, sind beispielsweise Grundstücke, Gebäude, Fahrzeuge, Maschinen, Lagerbestände oder auch Forderungen aus Lieferungen und Leistungen. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber im Falle eines Zahlungsausfalls des Unternehmens. Unternehmen können auch persönliche Sicherheiten wie Bürgschaften oder persönliche Garantien von Eigentümern oder Geschäftsführern anbieten, um Kredite zu sichern. **
-
Was sind die verschiedenen Arten von Sicherheiten, die man für Kredite oder Darlehen verwenden kann?
Die verschiedenen Arten von Sicherheiten, die für Kredite oder Darlehen verwendet werden können, sind Bargeld, Immobilien und Wertpapiere. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber, falls der Kreditnehmer den Kredit nicht zurückzahlen kann. Die Art der Sicherheit hängt von der Höhe des Kredits und den individuellen Umständen des Kreditnehmers ab. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Finanzierungen?
Die Rückzahlungsbedingungen für Kredite und Finanzierungen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungspläne erstellt, die festlegen, wie viel und wann der Kreditnehmer zurückzahlen muss. Es können Zinsen, Gebühren und andere Kosten anfallen, die die Gesamtrückzahlungssumme beeinflussen. **

Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff DBC:
-
PCE DBC 650 - Blockkalibrator PCE-DBC 650PCE Instruments Blockkalibrator PCE-DBC 650 einfache Kalibrierung 4 Sensoröffnungen 6 ... 12 mm leicht transportabel Farb-Touchdisplay einstellbarer Alarm PID Einstellungen interner Speicher Produktvorteile: Die regelmäßige Kalibrierung von Temperatursensoren ist entscheidend, da sie einer Vielzahl von mechanischen, thermischen und chemischen Belastungen ausgesetzt sind, die im Laufe der Zeit zu einer Drift führen können. Dieser Drift kann dazu führen, dass die gemessene Temperatur von der tatsächlichen Temperatur abweicht. Durch die regelmäßige Kalibrierung können die Unterschiede zwischen der tatsächlichen und der gemessenen Temperatur ermittelt werden, wodurch das spezifische Driftverhalten sichtbar wird. Trockenblockkalibratoren sind effektive Instrumente zur Überprüfung und Kalibrierung verschiedenster Temperaturmessgeräte und Temperatursensoren. Der Blockkalibrator dient der Kalibrierung von Temperaturfühlern, wie etwa Pt100, Pt1000 und viele weitere Temperaursensoren. Die Trockenblockfunktion bietet eine praktische Lösung für die Kalibrierung von Temperatursensoren im Labor- und Feldgebrauch. Durch die Verwendung der richtigen "Übergangshülse" wird eine optimale thermische Ankopplung zwischen dem Trockenblock und dem zu kalibrierenden Prüfling sichergestellt. Die Vielseitigkeit des Kalibriereinsatzes ermöglicht es, eine breite Palette von geraden Temperatursensoren mit unterschiedlichen Längen und Durchmessern mit dem Blockkalibrator zu kalibrieren. Dies erhöht die Flexibilität und Anwendbarkeit des Trockenblocks erheblich. Ein weiterer Vorteil der Trockenblockfunktion besteht darin, dass sie den gesamten Temperaturbereich abdeckt, ohne dass das Kalibriermedium gewechselt werden muss. Dies reduziert den Aufwand für den Anwender erheblich, da keine speziellen Vorkehrungen für verschiedene Viskositäten, Flammpunkte oder Ausgasungen getroffen werden müssen. Insgesamt bietet der Blockkalibrator eine effiziente und benutzerfreundliche Methode zur Kalibrierung von Temperatursensoren, sowohl im Labor als auch in Feldanwendungen. Technische Daten: Temperatur Messbereich 300 ... 1200 °C Auflösung 0,001 °C Genauigkeit ±1,2 °C v.Mw. Allgemeine technische Daten Einheiten °C, °F Display Typ Touch Display Displaygröße 4,96 Zoll Speichermedium Interner Speicher Speicherkapazität 50 Datensätze Temperaturstabilität ±0,2 °C/15 min Vertikales Temperaturfeld Abweichung innerhalb 10 mm von Boden Kalibriereinsatz beträgt 1 °C Horizontales Temperaturfeld ±0,25 °C (mit Thermostat ausgestattet) Heizgeschwindigkeit 25 ... 100 °C: 10 min, 100 ... 600 °C: 15 min, 600 ... 800 °C: 20 min, 800 ... 1200 °C: 30 min Kühlgeschwindigkeit 1200 ... 800 °C: 25 min, 800 ... 600 °C: 15 min, 600 ... 300 °C: 60 min, 300 ... 50 °C: 180 min Abmessungen Kalibriereinsatz: 4 Öffnungen für Sensoren: 6, 8, 10, 12 mm, Tiefe: 135 mm Sicherung(en) Feinsicherung 20 A, 250 V Menüsprache Englisch (US), Chinesisch Schutzklasse (Gerät) IP20 Spannungsversorgung 110 ... 220 V AC, 45 ... 65 Hz Steckertyp Schutzkontaktstecker Gewicht 7,7 kg Betriebsbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 295 x 174 x 350 mm Lieferumfang: 1 x Blockkalibrator PCE-DBC 650 1 x Kalibriereinsatz 1 x Transportkoffer 1 x Kaltgerätekabel 1 x Bedienungsanleitung3710,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Gesellschaftsrecht, Finanzierung und UnternehmensnachfolgeGesellschaftsrecht, Finanzierung und Unternehmensnachfolge , Zum Werk Das Handbuch ist ganz auf die gesellschaftsrechtliche Beratung von Unternehmen und deren Inhabern ausgerichtet. Innerhalb der vier Hauptteile: Einleitung: Vertragsverhandlung und -gestaltung für Gesellschaften und Gesellschafter Gründung der Gesellschaft Wachstum der Gesellschaft Unternehmensnachfolge und -verkauf sind folgende Themen ausführlich behandelt: Vertragsverhandlung und -gestaltung im Gesellschaftsrecht Vernetzung der Gesellschaftsverträge mit privaten Verträgen Wahl der Rechtsform (einschließlich ausländische Rechtsformen) GmbH und GmbH & Co. KG Aktiengesellschaft SE Stimmbindungs-, Pool- und Konsortialverträge Finanzierung des Wachstums Private Equity Tochtergesellschaften (auch im Ausland) -Errichtung und Erwerb, Haftung, Steuerung und Kontrolle Wechsel der Rechtsform Mitbestimmung Corporate Compliance Zusammenarbeit mit anderen Unternehmen Übernahme anderer Unternehmen Unternehmertestament Unternehmensverkauf Unternehmensnachfolge. Im Anhang finden sich Musterverträge für unterschiedliche Gestaltungen. Zahlreiche hervorgehobene Musterklauseln für die Vertragsgestaltung und viele praktische Beispiele runden die Darstellung ab. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick eingehende Erläuterungen mit vielen Mustern von erfahrenen Praktikern Zur Neuauflage Die 3. Auflage bringt das Werk auf den aktuellen Stand von Rechtsprechung und Gesetzgebung. Alle in der ablaufenden Legislaturperiode beschlossenen Neuerungen sind berücksichtigt. Insbesondere das 2024 in Kraft tretende MoPeG ist bereits in den Blick genommen. Teile sind erweitert, wobei insbesondere der zunehmenden Internationalisierung Rechnung getragen wurde. Zielgruppe Für Fachanwältinnen und Fachanwälte für Gesellschaftsrecht, Unternehmensberatungen, Mitglieder der Geschäftsleitung und des Unternehmensvorstands, Geschäftsführerinnen und Geschäftsführer sowie Steuerberatung und Notariat. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220902, Produktform: Leinen, Redaktion: Hamann, Hartmut~Sigle, Axel~Grub, Maximilian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1037, Abbildungen: Mit Freischaltcode zum Download der Muster und Formulare (ohne Anmerkungen), Keyword: Gesellschaft; Vertragsgestaltung; Gesellschaftsgründung; GmbH; Rechtsformwahl; Gesellschaftsvertrag; Gesellschafter; MoPeG, Fachschema: Gesellschaftsrecht~Vertragsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXV, Seitenanzahl: 1002, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 244, Breite: 173, Höhe: 62, Gewicht: 1866, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406624278 9783406570001, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 468700169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
-
Wie kann man die verschiedenen Arten von Sicherheiten nutzen, um Kredite und Finanzierungen abzusichern?
Man kann verschiedene Arten von Sicherheiten wie Immobilien, Fahrzeuge oder Wertpapiere verwenden, um Kredite und Finanzierungen abzusichern. Diese Sicherheiten dienen als Garantie für den Kreditgeber, falls der Kreditnehmer die Rückzahlung nicht leisten kann. Je höher der Wert der Sicherheit, desto günstiger sind in der Regel die Konditionen des Kredits. **
-
Was sind die verschiedenen Arten von Sicherheiten, die Unternehmen verwenden können, um Kredite und Finanzierungen abzusichern?
Die verschiedenen Arten von Sicherheiten, die Unternehmen verwenden können, um Kredite und Finanzierungen abzusichern, sind beispielsweise Grundstücke, Gebäude, Fahrzeuge, Maschinen, Lagerbestände oder auch Forderungen aus Lieferungen und Leistungen. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber im Falle eines Zahlungsausfalls des Unternehmens. Unternehmen können auch persönliche Sicherheiten wie Bürgschaften oder persönliche Garantien von Eigentümern oder Geschäftsführern anbieten, um Kredite zu sichern. **
-
Was sind die verschiedenen Arten von Sicherheiten, die man für Kredite oder Darlehen verwenden kann?
Die verschiedenen Arten von Sicherheiten, die für Kredite oder Darlehen verwendet werden können, sind Bargeld, Immobilien und Wertpapiere. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber, falls der Kreditnehmer den Kredit nicht zurückzahlen kann. Die Art der Sicherheit hängt von der Höhe des Kredits und den individuellen Umständen des Kreditnehmers ab. **
Ähnliche Suchbegriffe für DBC
-
DBC 114282BLDBC 114282BL RÜCKFAHRKAMERA FÜR FIAT DUCATO, PEUGEOT BOXER, CITROEN JUMPER Rückfahrkamera integriert in speziell entwickelter Bremslichtkonsole zur Montage an Fiat Ducato (auch neuer Ducato ab 2014), Peugeot Boxer und Citroen Jumper ab Baujahr 09/2006.247,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Finanzierungen?
Die Rückzahlungsbedingungen für Kredite und Finanzierungen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungspläne erstellt, die festlegen, wie viel und wann der Kreditnehmer zurückzahlen muss. Es können Zinsen, Gebühren und andere Kosten anfallen, die die Gesamtrückzahlungssumme beeinflussen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.